

“Seguro completo” e “franquia zero” soam como a combinação perfeita ao alugar um carro em Marrocos. Imagina conduzir sem preocupações: sem contas surpresa, sem retenções de depósito stressantes, sem pensamentos de "e se" ao estacionar perto de uma rua movimentada.
Mas a verdade é esta: “Franquia zero” pode significar coisas diferentes dependendo de quem vende e de como funciona o processo de sinistro. Às vezes é genuinamente bom. Às vezes é bom, mas com condições rigorosas. E às vezes é apenas linguagem de marketing que não o protege dos problemas mais comuns do mundo real, como danos em pneus, vidros, chassis, ou erros na documentação após um incidente.
Este guia explica o que o seguro completo geralmente significa em Marrocos, como avaliar uma oferta de "franquia zero", o que verificar no contrato e como evitar pagar extra por uma proteção que, na verdade, não o protege.
Se está a comparar opções entre fornecedores, comece por explorar aluguer de carros e depois verifique cuidadosamente as listagens de preços baixos; ofertas baratas podem ser boas, mas a redação da cobertura importa muito em aluguer de carros baratos.
Resposta Rápida
-
Franquia (dedutível) é o valor que ainda pode ter de pagar mesmo quando existe seguro.
-
“Franquia zero” pode significar: zero real, zero apenas para tipos de danos específicos, ou “reembolsado mais tarde” após apresentação de documentos.
-
A maioria das disputas surge de exclusões: pneus, jantes, vidros, chassis, interior, chaves perdidas ou erros na comunicação de incidentes.
-
Um depósito/retenção pode ainda ser exigido mesmo com "seguro completo".
-
A abordagem mais segura é: confirmar o valor da franquia, exclusões, passos em caso de sinistro e regras de depósito por escrito.
Índice
-
O que significa "franquia" (e porque importa mais que o preço)
-
O que o "seguro completo" geralmente inclui em Marrocos
-
Os 3 tipos de ofertas de "franquia zero" (grande diferença!)
-
As exclusões que ainda custam dinheiro aos viajantes
-
Depósitos e retenções de cartão: porque ainda acontecem
-
Como os sinistros realmente funcionam (o que deve fazer em caso de incidente)
-
Um checklist de 10 perguntas antes de pagar
-
Quando "barato + seguro completo" é seguro, e quando não é
-
FAQs
-
Conclusão
1) O Que Significa "Franquia" (e Porque Importa Mais Que o Preço)
Franquia (também chamada de dedutível) é o montante pelo qual ainda pode ser responsável se o carro for danificado, mesmo quando tem seguro. Este é o número que faz as pessoas dizerem: "Tinha seguro, mas ainda assim paguei".
Pense nisso como um buffer de segurança para a empresa de aluguer. Se ocorrerem danos, o seguro pode cobrir a maior parte, mas a franquia é a parte que ainda pode sair do seu bolso.
Se não tirar mais nada deste artigo, lembre-se:
Um aluguer pode ser barato, mas uma franquia alta torna-o financeiramente arriscado.
Para uma definição simples do termo e como é usado em seguros, esta explicação é clara.
2) O Que o "Seguro Completo" Geralmente Inclui em Marrocos
"Seguro completo" não é uma frase padrão legal. As empresas usam-na de forma diferente. Na prática, muitas vezes significa que está a obter um pacote que pode incluir:
Cobertura básica (comumente incluída em muitos alugueres)
-
Cobertura de danos na carroçaria do carro (com franquia)
-
Cobertura contra roubo (com franquia)
Upgrades por vezes chamados "seguro completo"
-
Franquia reduzida (paga menos se algo acontecer)
-
Itens cobertos estendidos (mais peças cobertas)
-
Pacotes de isenção de danos com condições
A chave é parar de pensar em palavras ("completo", "total") e começar a pensar em números e exclusões:
-
Qual é a franquia em MAD?
-
Quais peças estão excluídas?
-
O que tenho de fazer após um incidente para a cobertura se aplicar?
3) Os 3 Tipos de Ofertas de "Franquia Zero"
Quando vir "franquia zero", pergunte: qual tipo? Estas são as três versões comuns.
Tipo A: Franquia verdadeiramente zero (melhor cenário)
Se os danos forem cobertos e a franquia for realmente zero, não deverá pagar por danos cobertos, assumindo que segue os passos do contrato.
O que verificar: aplica-se a danos e roubo, não apenas à "carroçaria".
Tipo B: "Franquia zero" mas apenas para tipos de danos específicos
Por vezes, "franquia zero" aplica-se a danos na carroçaria, mas não a:
-
vidros/para-brisas
-
pneus e jantes
-
chassis
-
danos interiores
-
chaves perdidas
Isto ainda é útil, mas não é "risco zero". É "franquia zero para certas categorias".
Tipo C: Modelo "reembolso posterior" (comum em muitos mercados)
Pode ainda ter um depósito/retenção cobrado, e se ocorrerem danos, a empresa cobra primeiro. Apresenta a documentação e pode ser reembolsado mais tarde, dependendo das regras da apólice.
Isto não é necessariamente mau, mas é diferente de zero real. Se detesta incerteza financeira, este modelo pode ser stressante.
O seu trabalho: identificar que tipo está a comprar.
4) As Exclusões Que Ainda Custam Dinheiro aos Viajantes
Estas são as áreas mais comuns onde o "seguro completo" não corresponde às expectativas dos viajantes.
Pneus e jantes
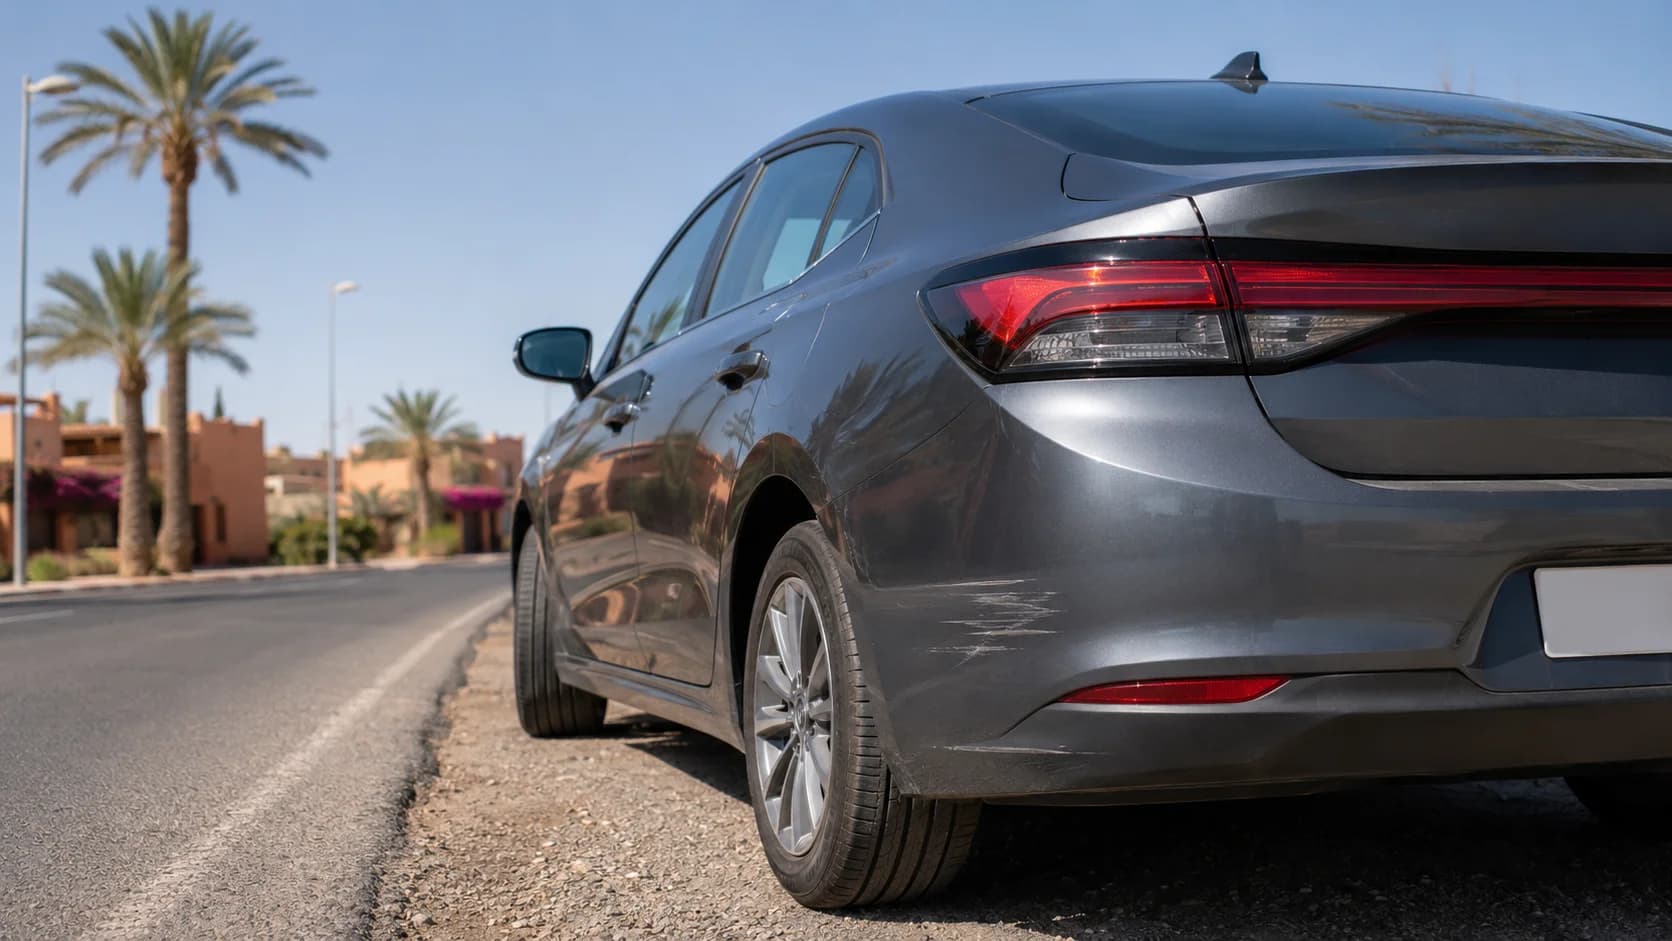
Arranhões nas jantes são comuns nas cidades. Furos em pneus podem acontecer em bordas irregulares, gravilha ou detritos. Muitas apólices excluem isto a menos que compre um extra específico.
Vidros e para-brisas
Pequenos danos em para-brisas acontecem em todo o lado. Alguns pacotes cobrem vidros, outros não.
Chassis
Se raspar a parte inferior numa rampa íngreme, berma irregular ou um solavanco inesperado, pode ser excluído — especialmente se a condução fora de estrada não for permitida.
Danos interiores
Manchas, queimaduras ou rasgos geralmente não são cobertos. Mesmo pacotes "completos" podem excluir o interior.
Chaves perdidas
A substituição e programação podem ser caras. Muitas apólices tratam isto como responsabilidade do locatário.
Comunicação inadequada de incidentes
Mesmo a melhor cobertura pode falhar se não seguir os passos corretos após um incidente (mais sobre isso abaixo).
5) Depósitos e Retenções de Cartão: Porque Acontecem
Uma grande surpresa para os viajantes: pode comprar "seguro completo" e ainda assim ser-lhe pedido um depósito ou retenção no cartão.
Porquê? Porque a empresa de aluguer ainda precisa de proteção contra:
-
violações de contrato,
-
combustível em falta,
-
devolução tardia,
-
multas de trânsito,
-
ou exclusões como interior/chaves.
Assim, mesmo com franquia zero, pode ver uma retenção que é libertada após a inspeção de devolução.
O que perguntar numa frase
-
“Existe um depósito/retenção mesmo com franquia zero? Quanto e quando é libertado?”
6) Como os Sinistros Realmente Funcionam (O Que Deve Fazer em Caso de Incidente)
É aqui que surgem a maioria das histórias de "tinha seguro, mas...". A cobertura depende frequentemente do que faz imediatamente.
Se houver um incidente, faça o básico
-
Certifique-se de que todos estão seguros e mude para um local seguro, se possível.
-
Contacte o número de apoio ao aluguer (guarde-o antes de conduzir).
-
Tire fotos: todos os ângulos, closes, arredores.
-
Anote a hora, o local e o que aconteceu.
-
Siga as regras de comunicação exigidas no seu contrato.
Alguns incidentes requerem comunicação formal (por vezes incluindo documentação policial). Os requisitos variam, pelo que deve conhecer a regra antes de precisar dela.
Dica profissional: peça uma breve mensagem escrita de "o que fazer se..." ao fornecedor. Uma empresa profissional terá um processo padrão.
7) Um Checklist de 10 Perguntas Antes de Pagar
Copie/cole estas e verá instantaneamente se a "franquia zero" é real.
-
Qual é o valor da franquia para danos em MAD?
-
Qual é a franquia para roubo?
-
A "franquia zero" aplica-se a danos + roubo, ou apenas a um deles?
-
Pneus e jantes estão cobertos?
-
Vidros/para-brisas estão cobertos?
-
O chassis está coberto?
-
Chaves estão cobertas se perdidas/danificadas?
-
Existe um depósito/retenção? Quanto e quando é libertado?
-
Quais passos são necessários após um incidente para a cobertura se aplicar?
-
Existem taxas administrativas/de processamento mesmo que o seguro cubra a reparação?
Se responderem claramente, está seguro. Se evitarem detalhes, trate "franquia zero" como marketing.
8) Quando "Barato + Seguro Completo" é Seguro, e Quando Não é
Alugueres económicos podem ser ótimos em Marrocos. A chave é combinar a oferta com a sua tolerância ao risco.
Barato + seguro completo pode ser seguro se:
-
os detalhes da cobertura estiverem claros por escrito,
-
as exclusões forem aceitáveis para si,
-
o depósito/retenção for gerível,
-
e as regras de comunicação de incidentes forem claras.
É arriscado se:
-
o "seguro completo" for prometido verbalmente mas não por escrito,
-
as exclusões removerem os tipos de danos mais comuns,
-
o depósito for enorme e o prazo de libertação for vago,
-
ou o processo de sinistro for pouco claro.
Se está a comparar ofertas, use aluguer de carros para comparar categorias e verificar a redação da apólice, e filtre cuidadosamente em aluguer de carros baratos para que o preço baixo não esconda um risco elevado.
FAQs
É "franquia zero" real em alugueres de carros em Marrocos?
Por vezes sim, mas pode significar coisas diferentes. Confirme se é zero real ou limitado a tipos de danos específicos.
Posso ainda ter um depósito com seguro completo?
Sim. Depósitos/retenções ainda podem aplicar-se a exclusões, multas, combustível, devolução tardia ou violações de contrato.
Quais exclusões importam mais?
Pneus/jantes, vidros, chassis, interior e chaves são os custos surpresa mais comuns.
Preciso de comunicar cada pequeno arranhão?
Siga as regras do fornecedor. É mais seguro comunicar qualquer coisa significativa e documentar com fotos.
O seguro completo vale sempre a pena?
Vale a pena se reduzir significativamente a sua franquia e cobrir as exclusões comuns com que se preocupa. Se não o fizer, pode ser dinheiro desperdiçado.
Qual é a forma mais inteligente de evitar disputas?
Documente o carro na recolha e devolução com fotos/vídeo e mantenha tudo por escrito.
Conclusão
“Seguro completo” e “franquia zero” podem ser excelentes em Marrocos, quando entende o que realmente cobrem. A forma mais inteligente de reservar é simples: foque-se no número da franquia, confirme as exclusões (pneus, vidros, chassis, chaves) e obtenha os passos de depósito e sinistro por escrito. Se o fornecedor for claro, conduzirá com verdadeira paz de espírito, não com paz de espírito de marketing.