

Si vous avez déjà loué une voiture au Maroc, vous avez probablement vu un menu confus de « protections » au moment du paiement : CDW, SCDW, parfois « assurance tous risques », parfois « zéro franchise ». De nombreux voyageurs cliquent sur l'option la moins chère, pensent être couverts, et ne découvrent la différence que lorsqu'un petit incident survient, comme une éraflure de pare-chocs, un éclat de rétroviseur ou une marque sur la jante.
Le problème principal n'est pas le Maroc. C'est la terminologie. CDW et SCDW ne sont pas la même chose, et la différence entre les deux est la source de la plupart des incompréhensions des touristes : ce qui compte comme dommage, ce qui est exclu, comment fonctionne la franchise, pourquoi les cautions existent toujours, et quelles étapes vous devez suivre pour que la couverture s'applique.
Ce guide explique clairement le CDW par rapport au SCDW, en termes concrets, afin que vous puissiez réserver le bon niveau de protection et éviter une « responsabilité surprise » plus tard. Si vous comparez les options et souhaitez voir comment les polices sont présentées dans différentes catégories, commencez par MarHire et parcourez les offres de location de voiture côte à côte.
Boîte de réponse rapide
-
CDW (Rachat de franchise (CDW) - Assurance dommages par collision) réduit généralement ce que vous payez pour les dommages, mais vous avez toujours une franchise (un montant déductible).
-
SCDW (Super CDW) réduit généralement encore plus la franchise, parfois proche de zéro, mais des exclusions peuvent toujours s'appliquer.
-
Les éléments les plus couramment « non couverts » sont les pneus, les jantes, le vitrage, le dessous de caisse, l'intérieur et les clés perdues (varie selon le fournisseur).
-
Même avec le SCDW, vous pourriez encore avoir une caution/un blocage pour les amendes, le carburant ou les types de dommages exclus.
-
Meilleure pratique : confirmez le montant de la franchise, la liste des exclusions et les étapes en cas d'incident par écrit.
Table des matières
-
Ce que signifient réellement CDW et SCDW
-
Ce qui est généralement couvert par le CDW
-
Ce que le SCDW ajoute (et ce qu'il ne couvre toujours pas)
-
Les plus grandes incompréhensions des touristes
-
Exclusions qui coûtent encore de l'argent au Maroc
-
Cautions et blocages : pourquoi ils existent même avec le SCDW
-
Règles de réclamation et d'incident : l'« interrupteur de couverture » caché
-
Une checklist de 10 questions avant de payer
-
FAQ
-
Conclusion
1) Ce que signifient réellement CDW et SCDW
CDW signifie Rachat de franchise (CDW) (renonciation aux dommages par collision). On l'appelle « renonciation » car elle est généralement présentée comme la société de location renonçant à une partie de son droit à vous facturer les dommages, mais pas nécessairement à la totalité.
SCDW signifie généralement Super Rachat de franchise (CDW) (Super assurance dommages par collision). Il s'agit généralement d'une version plus complète du CDW, avec une franchise plus faible, parfois commercialisée sous le nom de « responsabilité réduite » ou « franchise quasi nulle ».
Une explication neutre de ce qu'est le CDW (en tant que concept de location) est disponible ici.
Important : Le CDW et le SCDW ne sont pas des produits universels. Ce qu'ils incluent dépend du contrat de la société de location. C'est pourquoi le montant exact de la franchise et la liste des exclusions sont plus importants que l'étiquette.
2) Ce qui est généralement couvert par le CDW
Au Maroc, le CDW signifie couramment : si la voiture est endommagée, vous payez jusqu'à un montant maximum (la franchise), et le reste est géré par la structure d'assurance de la location, à condition que vous respectiez les règles du contrat.
Couverture CDW typique (schéma général)
-
Dommages de carrosserie dus à des collisions (avec franchise)
-
Dommages dus à des incidents mineurs (avec franchise)
-
Parfois, la couverture contre le vol est séparée (ou a une franchise différente)
Ce que le CDW ne signifie PAS généralement
-
« Vous ne payez rien »
-
« Tout est couvert »
-
« Aucune caution n'est nécessaire »
Le CDW est souvent la protection de base qui réduit votre risque, mais il vous laisse toujours exposé au montant de la franchise et souvent à des exclusions clés.
3) Ce que le SCDW ajoute (et ce qu'il ne couvre toujours pas)
Le SCDW réduit généralement votre franchise, parfois considérablement. C'est le principal avantage : une exposition financière moindre en cas de dommage.
Pourquoi les voyageurs aiment le SCDW
-
Moins de stress lors du stationnement dans des espaces restreints
-
Mieux pour les conducteurs novices au Maroc
-
Mieux pour les itinéraires axés sur la ville (conduite style Marrakech/Casablanca)
-
Utile si vous vous inquiétez des petites rayures ou bosses
Ce que le SCDW ne garantit toujours pas
Même avec le SCDW, de nombreux contrats excluent toujours :
-
Pneus et jantes
-
Vitre/pare-brise
-
Bas de caisse
-
Dommages intérieurs
-
Clés perdues
-
Dommages dus à une utilisation interdite (hors route, sable de plage, conduite imprudente)
Le SCDW n'est donc pas une « invincibilité ». C'est généralement une « facture maximale réduite », avec des règles.
4) Les plus grandes incompréhensions des touristes
Ces incompréhensions reviennent encore et encore :
Incompréhension n°1 : « Assurance tous risques » = zéro risque
« Assurance tous risques » est un terme marketing dans de nombreux endroits. Le contrat définit votre responsabilité. Concentrez-vous sur :
-
Le montant de la franchise
-
Les exclusions
-
La procédure de réclamation
Incompréhension n°2 : CDW = pas de caution
Les politiques de caution/blocage sont souvent distinctes de la couverture. Une entreprise peut toujours exiger un blocage pour :
-
Les amendes de circulation
-
Les différences de carburant
-
Les frais de nettoyage
-
Les catégories de dommages exclues
Incompréhension n°3 : SCDW = tout est couvert
Le SCDW réduit souvent la franchise pour les dommages de carrosserie, mais les exclusions peuvent toujours vous affecter (jantes, pneus, vitres).
Incompréhension n°4 : « Je peux décider au moment de la prise en charge sans inconvénient »
En période de pointe, vos options au moment de la prise en charge peuvent être limitées. Si vous êtes sûr de vouloir une franchise plus basse, il est souvent préférable de confirmer à l'avance.
5) Exclusions qui coûtent encore de l'argent au Maroc
Si vous voulez éviter les frais surprises, voici les catégories sur lesquelles il faut poser des questions claires :
Pneus et jantes
Les éraflures de jantes arrivent facilement dans les parkings urbains. De nombreuses polices traitent les jantes comme exclues ou limitées.
Vitre et pare-brise
Des éclats peuvent survenir sur les autoroutes. Certains forfaits incluent le vitrage, d'autres non.
Bas de caisse
Les pentes raides, les accotements rugueux ou les bosses imprévues peuvent causer des dommages au dessous de caisse qui sont souvent exclus, surtout si le contrat interdit l'utilisation sur routes difficiles.
Dommages intérieurs
Les taches, brûlures, déchirures ou le sable abondant à l'intérieur de la voiture ne sont généralement pas couverts.
Clés
Les clés perdues peuvent coûter cher en raison des politiques de programmation et de remplacement.
Point clé : ces exclusions peuvent s'appliquer indépendamment du CDW/SCDW, à moins que vous n'achetiez un forfait qui les inclut explicitement.
6) Cautions et blocages : pourquoi ils existent même avec le SCDW
De nombreux touristes achètent le SCDW en s'attendant à « pas de blocage ». Puis ils voient quand même une pré-autorisation de carte.
Ce blocage peut toujours exister car la société a besoin d'une garantie pour :
-
Les amendes et infractions aux péages
-
Le carburant manquant
-
Le retour tardif
-
Les frais de nettoyage
-
Les types de dommages exclus
La question pertinente n'est donc pas « Avez-vous le SCDW ? ». C'est :
-
« Quel est le montant de la caution/du blocage, et à quoi sert-il ? »
Une entreprise claire répondra en une phrase.
7) Réclamations et règles d'incident : l'« interrupteur de couverture » caché
Même avec une excellente couverture, votre protection peut échouer si vous ne suivez pas les étapes requises après un incident.
Les exigences courantes incluent :
-
Informer immédiatement le fournisseur de location
-
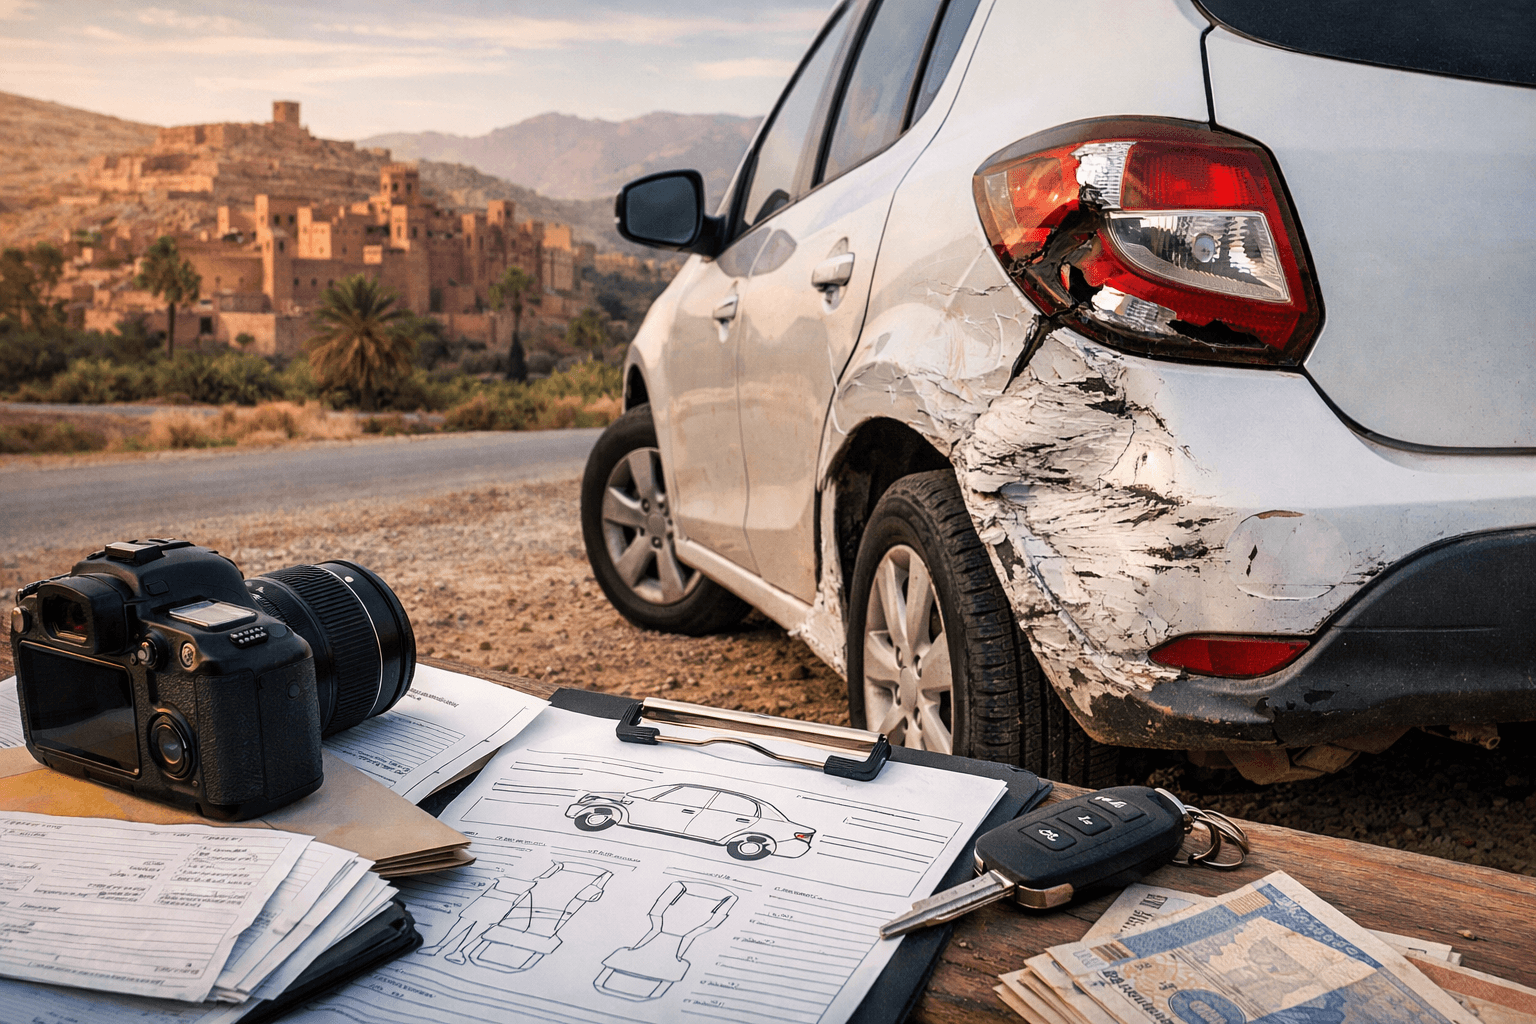
Prendre des photos des dommages et des environs
-
Remplir un formulaire d'incident
-
Obtenir parfois une documentation officielle selon la situation
Les règles exactes varient. Mais le principe est le même : la couverture dépend généralement d'une déclaration appropriée.
Habitude pratique : avant de partir, sauvegardez le numéro d'assistance et demandez :
-
« Que me faut-il si quelque chose arrive ? »
8) Une checklist de 10 questions avant de payer
Copiez/collez ces questions et vous comprendrez instantanément ce que vous achetez :
-
Quel est le montant de la franchise avec le CDW (en MAD) ?
-
Quel est le montant de la franchise avec le SCDW (en MAD) ?
-
La franchise est-elle différente pour le vol ?
-
Les pneus sont-ils couverts ?
-
Les jantes sont-elles couvertes ?
-
Le pare-brise/vitrage est-il couvert ?
-
Le dessous de caisse est-il couvert ?
-
Les clés sont-elles couvertes si perdues/endommagées ?
-
Y a-t-il une caution/un blocage ? Quel montant et quand sera-t-il libéré ?
-
Quelles sont les étapes exactes requises après un incident pour que la couverture s'applique ?
Si les réponses sont claires, vous pouvez réserver en toute confiance. Si elles sont vagues, ne supposez pas que l'étiquette vous protège.
FAQ
Le CDW est-il obligatoire au Maroc ?
La plupart des locations incluent une forme de couverture de base, mais ce qui est inclus varie. Considérez le CDW comme un forfait défini et confirmez la franchise.
Le SCDW en vaut-il la peine ?
Souvent oui pour les trajets en ville, les conducteurs nerveux ou toute personne souhaitant un risque financier réduit. Il est plus précieux lorsqu'il réduit significativement la franchise.
Puis-je toujours être facturé avec une « franchise zéro » ?
Oui, si des exclusions s'appliquent (pneus, jantes, vitres, dessous de caisse, intérieur, clés) ou si les règles de déclaration d'incident ne sont pas respectées.
Le SCDW supprime-t-il la caution ?
Pas toujours. Les cautions/blocages peuvent toujours s'appliquer pour les amendes, le carburant, les articles exclus ou les politiques administratives.
Quelle est la meilleure façon d'éviter les litiges ?
Documentez la voiture à la prise en charge et au retour (photos/vidéo), conservez les documents organisés et obtenez les conditions clés par écrit.
Conclusion
Le CDW et le SCDW ne sont pas juste « deux boutons d'assurance ». Ce sont deux niveaux de risque différents. Le CDW réduit généralement votre responsabilité mais laisse une franchise significative. Le SCDW réduit généralement cette franchise davantage — mais les exclusions et les règles de déclaration comptent toujours.
Si vous souhaitez louer en toute confiance au Maroc, concentrez-vous sur les chiffres et les règles : montant de la franchise, exclusions, politique de caution/blocage et étapes en cas d'incident. Clarifiez ces points, et vous conduirez avec une réelle tranquillité d'esprit — pas seulement avec des étiquettes rassurantes.